„Стопанството на длъжника е като пробита лодка.“
Лихварството във всеки си вид не е нищо друго, освен кражба. Спецификата на това крадене е само в това, че на основание на умишлено сформираната „икономическа наука“ с лъжливи представи за правилата на това крадене бяха узаконени от законодателите по поръчка на световната финансова мафия.
В обществено-полезната икономика лихварството трябва да бъде забранено със закон, а лихвения процент трябва да е равен на нула. Тук някои задават с недоумение въпроса: „От какво ще съществува банковата система?“ Отговорът е такъв. Банковата система като сфера на обслужване, е длъжна на договорни начала за конкретна работа да получава част от този доход, който се създава от производствено-потребителската система.
И така, изначалното обществено-полезно предназначение на кредитно финансовата система (КФС) се свежда до съгласуване на:
– обемите на потребление на всеки от субектите на производствено-потребителската система (ППС);
– размера на неговия принос във формирането на необходимия за цялото общество обем на стоки и услуги.
При това, манипулирайки финансовите потоци, с пазарни налози и дотации, КФС трябва да обезпечава „сглобката“ на отделните предприятия и отрасли в единна, свързана с взаимни доставки, без кризисно функционираща производствено-потребителска система (ППС) на страните.
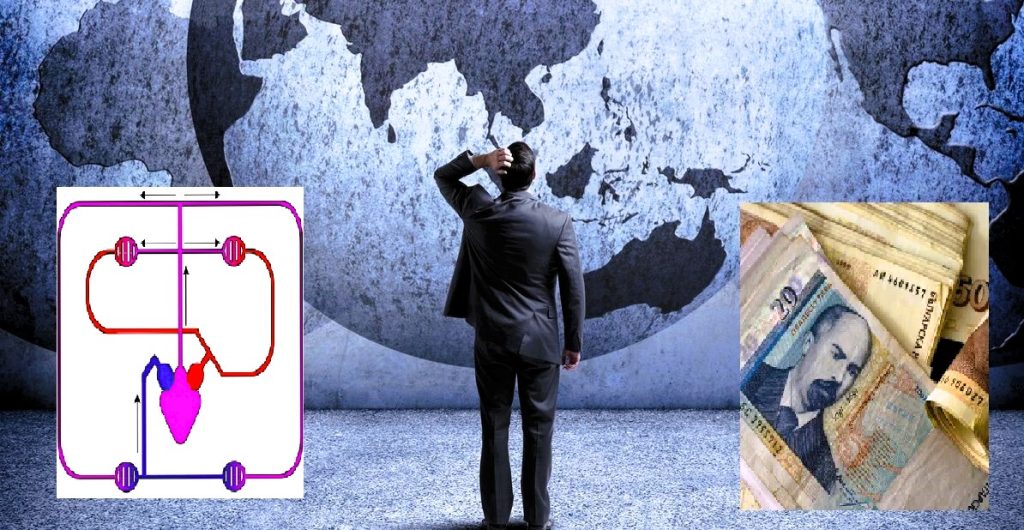
Всяко преместване на продукт, суровина, полуфабрикати, или стоки или услуги в ППС трябва да се съпътства от насрещен поток съответстваща му (на продукта) парична маса. Тоест мислено си представете, че в една посока по кръга „се въртят“ стоки и услуги, а в противоположната посока „се въртят“ пари. Затова трябва да има съответствие на „товарната маса“ с „паричната маса“. Затова специалистите на КФС трябва да се научат да решават училищни задачки по преливане на вода от големия резервоар на КФС и да я преразпределят между няколко басейни (отрасли) така, че нито един от тях да не пресъхва, и водата да не се разлива по края на сметките на западните банки. Нужно е само да се изчисли диаметъра на всяка тръба, свързвайки я с интензивността на потока вода (пари) в конкретния басейн. Аналог на такава система се явява кръвоносната система на човека със съдовете съответстващи диаметри и регулируем пулс и налягане в зависимост от натоварването.
Кръвоносната система на народно-стопанския комплекс се явява КФС. И страната, така както и човешкия организъм, с неизбежност върви към крах, ако макар и само в едно от звената се прекрати кръвообращението или рязко се измени кръвното налягане (хипотония или хипертония). Парите, при такова разбиране на тяхното предназначение, се оказват свързани с циклите на ППС и се явяват, по същност, технологическа среда, неспособна да породи инфлация. От елементарния здрав смисъл става очевидно, че количеството емитирани (въведени допълнително във вече съществуващата парична маса) парични средства трябва строго да съответства на технологичните потребности на ПП. Оттук следва простия извод за това, че свързването на паричната маса със злато-валутни резерви на Централната банка е лишена от елементарен здрав смисъл. Такова „свързване“ се използва изключително за изкуствено създаване на дефицит на собствените средства за платеж и удовлетворяване нуждите на лихварите.
Днес, в много технологически системи има енергоресурси, суровини, оборудване, персонал, пазар на потребление, но няма оборотни средства – хартиени пари с нарисувани цифри, които биха обезпечавали производството на бъдещи продукти в ППС. За тяхното пускане трябва само хартия, боички и малко държавен ум.
У нас има всичко, освен последното. На началния етап на т.н. „реформи“ паричната маса на страната беше съкратена до такава степен, че само 15–20% от стокооборота се съпровождаха с парични потоци, всичко останало – бартер, разписки, полици, задължености – както в епохата на средновековието. Всички несъразмерности на съотношението на паричната и стоковата маса се пазят и до ден днешен.
При справедливо разпределение на доходите на цялото общество в парична форма, всеки паричен поток в тази или онази сфера (отрасъл) е длъжен, както вече беше отбелязано, да съответства на постъпването от тази сфера (отрасъл) на потребителския пазар на стоки или услуги. Но, засега се ръководим от принципа: „Да седиш на ручея и да не се напиеш?“, банкерите са се научили да формират вътре в себе си, като на „полето на чудесата“, „самопорастваща стойност“, съответстваща на някаква „порастваща“ „парична маса“, която в действителност я няма. Един милион в течение на година „превъртане“ в банковите влогове, в ГКО и прочие „финансови инструменти“, се трансформира в два милиона.
Получената от въздуха баснословна печалба се изплясква на пазара и поражда инфлация. При тези темпове на само обогатяване, несвързано със създаването на нещо обществено полезно, собствениците на КФС установяват сами, по своя произвол, манипулирайки размера на лихвения процент и получавайки собствени баснословни лихвени доходи от всички пари, които КФС „създава“.
Източникът, „създаващият генератор“ на инфлация, е лихвения процент. Той обезпечава доходността на спекулантите на „финансовите пазари“. Но тази „доходност“ чрез издавания на производителя кредит се включва в себестойността на продукцията, което рязко увеличава неговата цена. Колкото е по-голям лихвения процент, толкова са по-богати спекулантите – „финансисти“ и по-беден този, който сее хляба, лее стоманата, копае въглищата. Именно по тази причина в народа от старо време е известно: „С труд праведен няма да живееш в палат каменен“. Настанал е момент да се сложи край на тази поговорка.
Коментари
Все още няма коментари