„Дългът е най-лошият вид бедност.“
За пръв път след падането на Рим едно правителство в Западна Европа взело в свои ръце контрола над финансовите институции, прекъсвайки монопола на църквата в търговските дела. Църквата така и не се съвзела от този удар, а нейните институции до голяма степен загубили финансовото си влияние в Западна Европа.
Разформироването на Ордена на тамплиерите обаче имало за резултат един финансов и търговски вакум, който нито църквата — която не смеела или нямала сили, — нито държавата — която не била достатъчно укрепнала — били в състояние да запълнят.
В този съдбовен момент в европейската икономическа история, след като финансовата мощ на църквата била значително отслабена, а тази на държавата още не била достатъчно силна, на сцената се появила една нова група личности и институции, за да запълни вакума. Същите услуги, в които бил специализиран разбитият Орден на тамплиерите, започнали да се предлагат, макар и първоначално в по-малък мащаб, от група фамилии от северно италианските градове-държави Пиза, Флоренция, Венеция, Верона и Генуа. Тези фамилии създали нов набор от финансови институции — встрани от непосредствения контрол на църквата и държавата, но достатъчно тясно свързани и с двете.
През първата половина на тринайсти век в Северна Италия се появила нова система от частни семейни банки. Тези банкерски фамилии не били подчинени на някаква религиозна мисия; те не били длъжни да се съобразяват със строгите ограничения при боравенето с пари, наложени някога на тамплиерския орден от църковната доктрина и християнския морал. Италианските банкерски фамилии работели с еднаква лекота с мюсюлмани, татари, евреи и езичници, както и с православни християни и католици. От Северна Италия мрежата от банки постепенно обхванала европейските земи от Англия до Каспийско море; банкерите финансирали търговски мисии из целия тогавашен свят — от Китай до Судан и от Индия до Скандинавия. Те на драго сърце отпускали кредитни линии при по-ниска лихва от всички останали финансови институции; постепенно в ръцете им се съсредоточили огромни количества пари и те ги давали в заем на нуждаещи се при лихви, които, макар и невинаги толкова ниски, се запазили стабилни. Без да се самоограничават с моралните и религиозните принципи на тамплиерите, в своята дейност новите банкери си поставяли една-единствена цел — печалбата.
Италианските фамилии се различавали и по някои други признаци от рицарите на религиозния орден. Те не се нуждаели от укрепени замъци, нито от тежко въоръжени конвои за пренасяне на парите си. Вместо това те смело излизали на пазара, смесвали се с хората, със същата готовност обслужвали дребни земевладелци, търговци и улични продавачи, както и аристократи и висши сановници на църквата и държавата. Докато тамплиерите служели само на аристокрацията и висшите класи, италианските банкерски фамилии обслужвали всички.
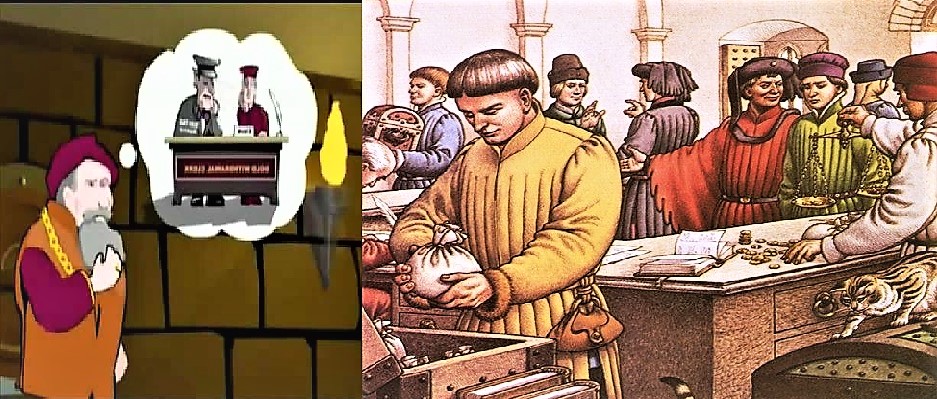
В търсене на сделки италианските банкери обикаляли пазарните градове и панаирите на цяла Европа. Като същински амбулантни търговци те разпъвали сергии и шатри, от които не само продавали стоката си, но обменяли пари, давали заеми, приемали суми срещу дълга на някой клиент от съседния град — изобщо предлагали богат набор финансови услуги. Съвременната дума „банка“, навлязла в почти всички европейски езици, произлиза от италианската дума за маса или пейка — буквално описание на начина, по който тези първи частни банкери осъществявали дейността си по пазарищата и панаирите на късното средновековие.
В една или друга форма лихварството е занятие, съпътствало цялата история на парите. Нововъзникналите банки обаче представлявали нещо повече от лихварски дюкян; банкерите боравели не пряко със злато и сребро, а с парчета хартия, обозначаващи съответните количества злато и сребро. В своята дейност тамплиерите били ограничени от официалната църковна забрана върху лихварството, което се основава на начисляване на лихва върху всеки заем; така един от основните проблеми за функционирането на италианските банки бил преодоляването на това препятствие.
Християнската забрана върху лихварството се основава на два цитата от Библията:
„Не вземай му лихва и печалба, и бой се от твоя Бог… Не давай му среброто си с лихва, нито храната си му давай за печалба“ (Левит, 25:36—37); и
„[Но ако някому се е родил син, който] дава под лихва и взима лихва, ще бъде ли той жив? Не, той не ще бъде жив. Който върши всички такива гнусотии, той бездруго ще умре, кръвта му ще бъде върху него“ (Йезекиил, 18:13).
Макар официалното библейско предписание да не успяло напълно да изкорени лихварството, то поне в голяма степен го ограничавало. Лихварите често били евреи, доколкото от гледна точка на църквата този народ вече бил осъден на вечно проклятие, но когато християни давали пари с лихва, католическата църква на часа ги отлъчвала. Законът гласял съвършено ясно, че quidquid sorti accedit, usura est — всичко, що надвишава главницата, съставлява лихва. Италианските банкери обаче намерили вратичка в предписанията на закона, като съумели да работят за своето обогатяване, без да излагат на опасност душите си.
Понятието лихва се отнася само до заеми, следователно чрез една техническа разлика между банков заем и финансов договор италианските банкери изградили цяла система на вземане и даване на пари, при която формално нямало начисляване на лихва. Стриктно избягвайки понятието заем, те търгували с менителници. Менителницата е писмен документ, с който се разпорежда изплащането на определена сума пари на определено място и време.
Латинското название на този документ е catbium per lettras, което означава „обмен на банкноти чрез писмен документ“. Явно става дума за трансакция, при която един вид пари се разменя срещу друг, срещу сума, която да бъде изплатена в друг вид валута в уречен ден и на уречено място.
Така един търговец, който имал нужда от пари, отивал при банкера в Италия. Банкерът му давал необходимата сума в брой във флорентински флорини или венециански дукати, като търговецът се съгласявал да заплати малко по-голяма сума в друга валута на следващия годишен панаир в Лион или Шампан, Франция. При това длъжникът не бил задължен да се яви лично на панаира, за да заплати сумата. И двете страни знаели, че ако търговецът или негов представител не върнат парите, флорентинският клон на банката ще си ги вземе принудително.
Менителницата не била изобретение на италианците, но те я използвали за нови, много по-доходни цели. За всяка обмяна на валута банкерите получавали комисиона, с което официално се причислявали към гилдията на сарафите, т.нар. Arte del cambio, т.е. стояли на много по-високо обществено стъпало от презрените лихвари и съдържатели на заложни къщи. На практика италианските банкери отпускали заеми на богатите, докато лихварите и собствениците на заложни къщи продължили да обслужват простолюдието.
Менителниците вършели добра работа в християнските страни, но били неприложими в мюсюлманския свят. Лихварството се забранява от Корана още по-строго, отколкото от Библията. Самият Мохамед е казал:
„Не продавай злато срещу злато, освен в равни количества… нито сребро срещу сребро, освен в равни количества.“
Освен това Коранът изрично забранява използването на менителници, осъждайки размяната на „нещо, което го има, срещу нещо, което го няма“.
Коментари
Все още няма коментари